Ventas de coches eléctricos en España: septiembre 2026
Septiembre deja una fotografía completamente diferente del mercado español del automóvil; los compradores particulares están acelerando el cambio mientras las marcas tradicionales afrontan una situación cada vez más complicada; Tesla, Leapmotor y Geely protagonizan un mes especialmente llamativo y dejan varias señales sobre hacia dónde se dirige el mercado.

Mientras las matriculaciones de los modelos con motores térmicos siguen dependiendo en buena medida de las operaciones de empresas, flotas y automatriculaciones, los coches eléctricos han conseguido aprovechar el tirón de los compradores particulares para marcar uno de sus mejores registros.
El cambio se aprecia también en el reparto del mercado. Tesla ha vuelto a tener un mes especialmente fuerte, como siempre al final del trimestre, mientras que Leapmotor y Geely han irrumpido con mucha fuerza y han colocado varios modelos entre los coches eléctricos más vendidos. El resultado es un escenario cada vez más difícil para los fabricantes tradicionales, especialmente para los europeos.
Los datos recopilados por Luis Valdés muestran además que el crecimiento no se está produciendo únicamente por las empresas. El canal de particulares se ha convertido en uno de los grandes motores del mercado eléctrico, hasta el punto de que las matriculaciones de coches eléctricos a particulares crecieron un 91% respecto al mismo mes del año anterior.
Los coches eléctricos alcanzan el 18,4% y los particulares aceleran el cambio
El mercado español ha cerrado septiembre con un nuevo máximo para los coches eléctricos, que han alcanzado una cuota del 18,4% de las matriculaciones. Es un dato especialmente relevante porque llega en un momento en el que las matriculaciones de los modelos de combustión están mostrando una evolución mucho más débil.
Los datos disponibles de la DGT contabilizan 14.942 coches eléctricos (BEV) hasta el 29 de septiembre, frente a 8.952 en el mismo periodo del año anterior, lo que supone un crecimiento del 66,9%. Por su parte, los híbridos enchufables (PHEV) alcanzaban 11.276 unidades, un 31,6% más que un año antes logrando una cuota de mercado del 13.8%.
La diferencia resulta todavía más interesante cuando se observa quién está comprando estos coches. De las matriculaciones de eléctricos registradas en el periodo analizado, 11.469 correspondían a particulares, el 76,8% del total, frente a 3.473 unidades matriculadas por empresas.
Es precisamente aquí donde aparece una de las claves del mes. Según el análisis, las matriculaciones de coches eléctricos entre particulares aumentaron un 91% interanual, mientras que el resto del mercado apenas consiguió avanzar. La lectura que hace el analista es que las marcas tradicionales han recurrido a importantes volúmenes de automatriculaciones para dar salida a sus modelos de combustión, mientras que la demanda real está desplazándose progresivamente hacia los coches eléctricos.
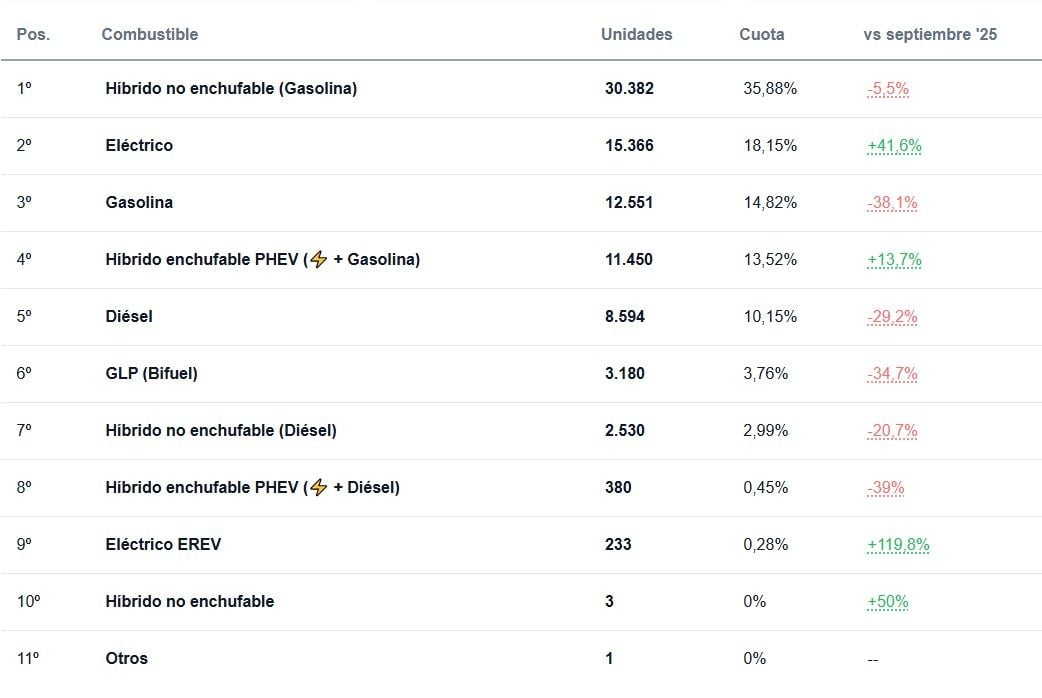
Y mientras los sistemas eléctricos y enchufables crecen, el contraste llega de la mano de las motorizaciones tradicionales, que pierden terreno de forma cada vez más evidente. A día 29 de septiembre, los coches gasolina acumulaban 12.551 unidades, con una caída del 38.1%, lo que deja su cuota en el 14.8%, mientras que el diésel se quedaba en 8.594 matriculaciones, un 29.2% menos que un año antes con una cuota del 10.15%.
Los híbridos no enchufables son otra historia. Con 32.771 unidades, crecieron un 12,4% interanual y continúan siendo la tecnología con mayor presencia en el mercado, con una cuota del 35.8%.
Cuota por tecnología: septiembre 2026
- Híbridos no enchufables: 35.8%
- Coches eléctricos: 18.4%
- Gasolina: 14.8%
- Híbridos enchufables: 13.8%
- Diésel: 10.1%
- Otros: 7.1%
El análisis de septiembre apunta precisamente a este fenómeno. Las automatriculaciones de modelos de combustión están teniendo un peso importante y que una parte de esas unidades terminará llegando posteriormente al mercado de ocasión. En paralelo, considera que el retraso de determinadas operaciones de flotas y las automatriculaciones están impidiendo que el mercado eléctrico alcance todavía una cuota cercana al 20%.
Ventas de coches eléctricos en España: marcas
Tesla conserva el liderazgo gracias al Model 3 y al Model Y, pero el gran protagonista por crecimiento es Leapmotor. La marca china ha colocado cuatro modelos entre los 30 eléctricos más matriculados, mientras BYD también introduce cuatro modelos en esa clasificación. Geely suma otros dos, XPeng uno y Deepal otro. En total, la presencia china resulta abrumadora frente a los fabricantes europeos.
Los datos de matriculación eléctrica muestran a Tesla con 3.732 unidades, seguida de BYD con 1.688 y Leapmotor con 1.203. Geely, que acaba de iniciar su desembarco comercial con una gama todavía muy reducida, alcanza 576 unidades. Renault suma 528 y Volkswagen 505.
El salto de Leapmotor es especialmente llamativo. La marca registra un crecimiento interanual del 603,5% en el conjunto de sus eléctricos y alcanza 1.203 unidades. Geely, por su parte, aparece directamente con 576 matriculaciones al tratarse de una incorporación reciente al mercado.
El cambio más visible aparece cuando se baja al detalle de los modelos. El Tesla Model 3 se ha quedado a solamente 30 unidades del primer puesto absoluto del mercado español, con 2.530 unidades según los datos del resumen de septiembre, mientras que el Toyota C-HR ha encabezado la clasificación con 2.560 matriculaciones. De las unidades del Toyota, 438 corresponden a su versión eléctrica.
El resultado es especialmente significativo porque el Tesla Model 3 ha dominado con claridad entre los particulares, con 2.256 unidades, una cifra que muestra hasta qué punto la berlina eléctrica de Tesla ha encontrado demanda fuera de las flotas. Los datos disponibles de la DGT también sitúan al Model 3 en la primera posición entre los eléctricos, con 2.528 unidades, en unos datos de los americanos que hay que coger siempre con cuidado, ya que la política de Tesla es de acumular ventas al final del trimestre.
Mención aparte necesita Tesla, que al acumular matriculaciones al final del trimestre puede desvirtuar algo sus datos. Tomando como referencia los datos del pasado año, al comparar los primeros tres trimestres de 2026 con los de 2025, Tesla ha experimentado un crecimiento acumulado del 9,51% impulsado por un fuerte arranque de año (un repunte del 43,01% en el Q1 y del 19,36% en el Q2), lo cual compensa con creces la contracción del 18,84% registrada en el tercer trimestre en comparación con el pico alcanzado en el mismo periodo del ejercicio anterior.
Esto quiere decir que Tesla crece, pero lo hace por debajo del crecimiento del mercado del coche eléctrico, lo que provoca que pierda cuota de mercado.
| Trimestre | Ventas 2024 (un.) | Ventas 2025 (un.) | Ventas 2026 (un.) | Variación 2025 vs 2026 (Q1-Q3) |
|---|---|---|---|---|
| Primer trimestre | 3.594 | 3.171 | 4.535 | +43,01% |
| Segundo trimestre | 3.646 | 4.003 | 4.778 | +19,36% |
| tercer trimestre | 3.998 | 5.139 | 4.171 | -18,84% |
| Total Acumulado (Q1-Q3) | 16.695 | 12.313 | 13.484 | +9,51% |
Ventas de coches eléctricos en España: modelos

En el ranking de modelos, el Tesla Model 3 encabeza los eléctricos con 2.528 unidades, un crecimiento interanual del 27,8%, seguido por el Model Y, con 1.204 unidades y un crecimiento del 18,4%. El BYD Dolphin Surf alcanza 521 unidades, +3.5%, y el Kia EV3 se queda en 446 unidades, cayendo un 15.6% respecto al año pasado.
Más abajo aparecen el BYD ATTO 3 EVO, con 535 unidades, un 98.8% más, el Leapmotor B10, con 486 unidades, el BYD ATTO 2, con 475 unidades y un 15.8% más, el Toyota C-HR+, con 438 matriculaciones, y el nuevo Geely E5, con 383 unidades.
La llegada de Geely resulta especialmente interesante. El gigante chino, propietario de Volvo entre otras marcas, consigue colocar al Geely E5 en la parte alta, y ahora suma el nuevo Geely E2, que en su primer mes completo acumula 262 unidades. Es suficiente para superar a fabricantes europeos con décadas de presencia en el mercado eléctrico español.
Leapmotor también demuestra que ya no se trata de una marca testimonial. Además de las cifras del B10, suma las del B05, que se queda lejos con 267, mientras que el T03 casi le supera con 244 matriculaciones.
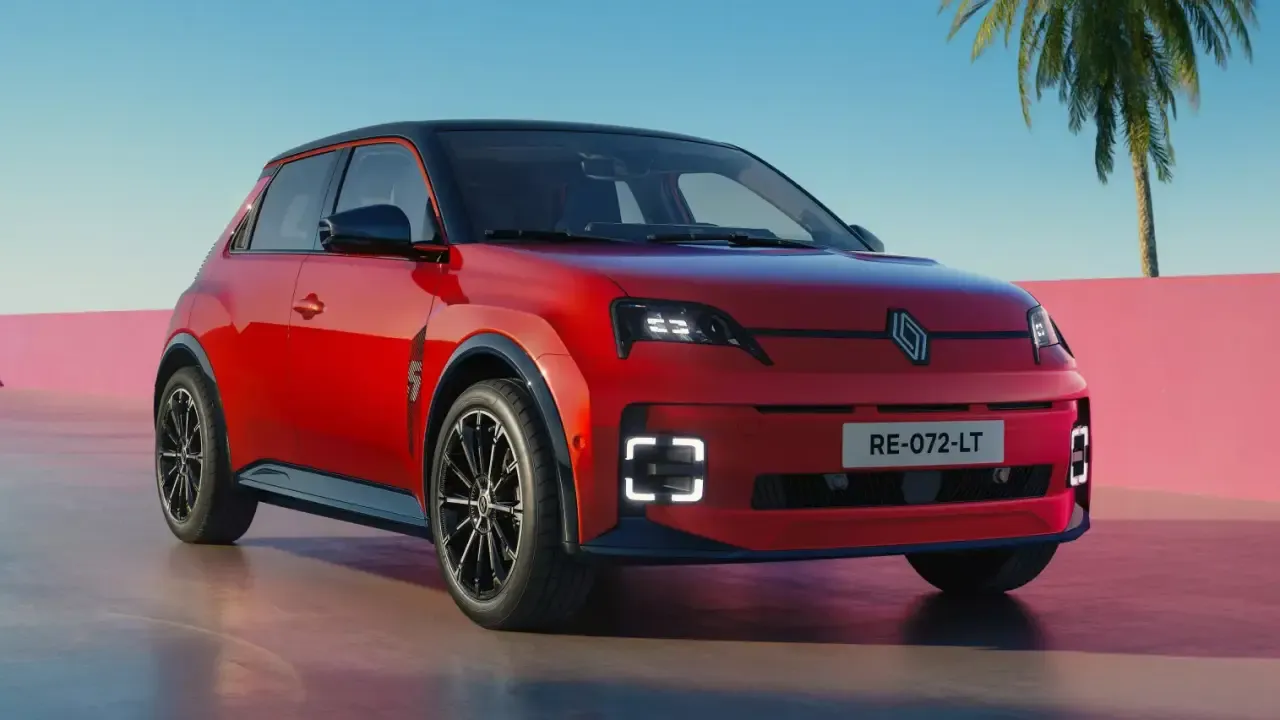
La situación de los fabricantes europeos resulta mucho más complicada. Ningún modelo de una marca europea aparece entre los diez primeros eléctricos del mes, según el análisis de Luis Valdés. El Renault Twingo es el primero que consigue romper esa barrera al situarse décimo entre los particulares, por delante del Renault 5, mientras el Volvo EX30 y el Citroën ë-C3 aparecen posteriormente.
El Renault Twingo consigue 220 unidades entre particulares y 230 en el mercado total, superando al Renault 5, que registra 170 matriculaciones entre particulares y 210 en el conjunto del mercado. El Volvo EX30 alcanza 231 unidades entre particulares y el Citroën ë-C3 llega a 168.
Este dato tiene una lectura especialmente interesante porque los dos modelos europeos que mejor resisten en el canal de particulares pertenecen precisamente a los segmentos más accesibles. El Twingo y el ë-C3 demuestran que existe espacio para productos europeos competitivos cuando se ataca directamente la zona de precios y tamaños donde está creciendo la demanda.

Pero el dato probablemente más significativo no está en el número de unidades de una marca concreta, sino en la velocidad con la que está cambiando el reparto. Por primera vez cuatro marcas superan las 1.000 unidades eléctricas en un mismo mes y ninguna de ellas es europea, según el análisis de septiembre. Tesla, BYD y Leapmotor concentran buena parte del volumen y el cuarto puesto se aproxima ya a esa barrera con una evolución muy rápida.
El mercado español se está convirtiendo así en un escenario especialmente interesante para los fabricantes chinos. La explicación no está únicamente en una cuestión de precio: también existe una oferta mucho más amplia de modelos eléctricos, mientras algunos fabricantes tradicionales europeos todavía están reorganizando sus gamas y calendarios de lanzamiento.
¿Y qué pasa con Volkswagen?
Las cifras de Volkswagen, tanto marca como grupo, son muy preocupantes, aunque con síntomas de recuperación. En septiembre, el fabricante alemán ha sido superado, como marca, por Geely, quedando en un más que modesto noveno lugar, con 520 unidades entre todos sus modelos y una cuota del 3.4%. Muy lejos del 24.1% de Tesla, el primer clasificado con 3.738 unidades, de las 2.290 unidades y el 10.9% de BYD, y de las 1.412 unidades de Leapmotor, que se queda con el 7.8% del mercado.
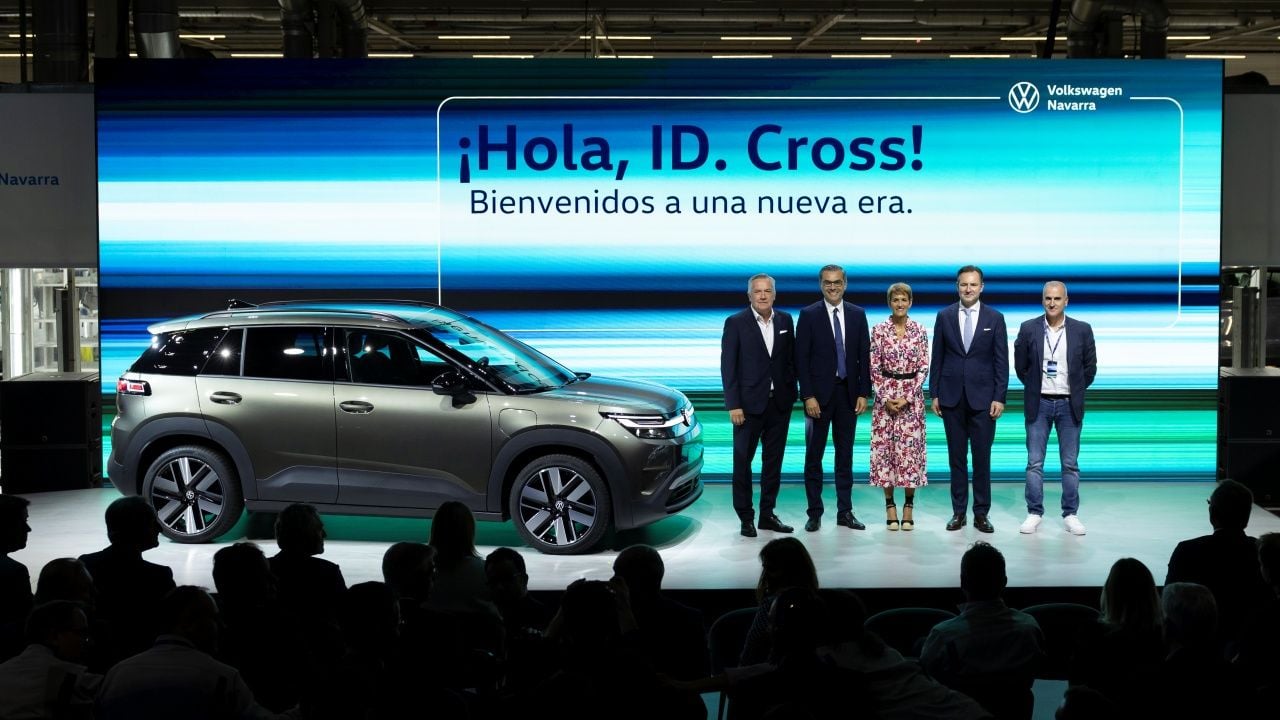
La parte positiva es que, después de unos años a la bartola, Volkswagen se ha puesto las pilas con el lanzamiento de su nueva generación de coches eléctricos. El Volkswagen ID.Polo, junto con su hermano el Cupra Raval, sin duda animarán la cosa en los próximos meses. También la llegada del nuevo ID.Cross, permitirá aumentar las paupérrimas cifras de Volkswagen. Y lo harán con una ofensiva con el sello "Made un Spain".
| Marca | Matriculaciones septiembre 2026 | Cuota | Cambio anual |
|---|---|---|---|
| TESLA | 3.733 | 24.1% | +27.3% |
| BYD | 1.688 | 10.9% | +26.5% |
| LEAPMOTOR | 1.203 | 7.8% | +854.8% |
| KIA | 869 | 5.6% | +63.3% |
| MERCEDES-BENZ | 702 | 4.5% | +164.9% |
| TOYOTA | 677 | 4.4% | +52.8% |
| RENAULT | 580 | 3.7% | +102.1% |
| GEELY | 576 | 3.7% | — |
| VOLKSWAGEN | 520 | 3.4% | +122.2% |
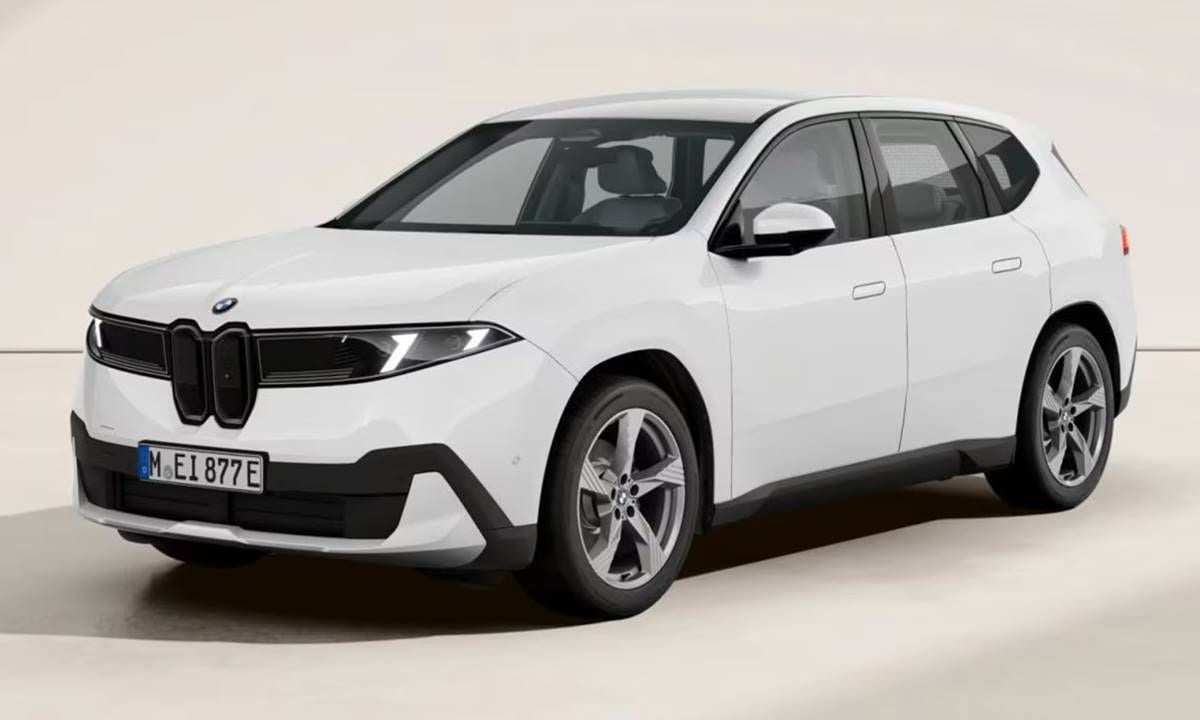
| BMW | 409 | 2.6% | +45.6% |
| CITROEN | 347 | 2.2% | +71.8% |
| VOLVO | 328 | 2.1% | +281.4% |
| FORD | 321 | 2.1% | -9.3% |
| HYUNDAI | 299 | 1.9% | -33% |
| MINI | 289 | 1.9% | +4% |
| SKODA | 289 | 1.9% | +35.7% |
| DEEPAL | 282 | 1.8% | — |
| XPENG | 273 | 1.8% | +340.3% |
| MAZDA | 220 | 1.4% | +423.8% |
| CUPRA | 214 | 1.4% | +170.9% |
| TOTAL | 15.468 | 100% | +62.7% |
Acumulado del año por grupo
| Matriculaciones | Cuota | |
|---|---|---|
| BYD | 13.596 | 12.8% |
| TESLA | 13.473 | 12.7% |
| HYUNDAI/KIA | 10.882 | 10.2% |
| STELLANTIS | 10.457 | 9.8% |
| GRUPO VOLKSWAGEN | 10.366 | 9.7% |
| TOYOTA | 6.892 | 6.5% |
| BMW-MINI | 6.301 | 5.9% |
| GRUPO RENAULT | 5.922 | 5.6% |
| MERCEDES-BENZ | 5.678 | 5.4% |
| GEELY | 3.658 | 3.4% |
| FORD | 2.962 | 2.8% |
| DEEPAL | 2.722 | 2.6% |
| XPENG | 1.846 | 1.7% |
| SAIC MOTOR | 1.498 | 1.4% |
| NISSAN | 1.132 | 1.1% |
| CHERY | 204 | 0.2% |
| TOTAL | 106.100 | 100% |
Conclusión

La conclusión puede ser que septiembre es una demostración de lo que ocurre cuando la oferta empieza a atender una demanda que llevaba tiempo sin encontrar suficientes productos. España se ha convertido en un campo de pruebas especialmente atractivo para las marcas chinas por la disponibilidad limitada de algunos productos europeos y por una menor fidelidad a determinadas marcas.
El resultado final es un mercado en plena transformación. Los eléctricos alcanzan una cuota histórica, 18,4%, pese al peso de las automatriculaciones de modelos de combustión, mientras Tesla mantiene una posición dominante en el canal particular y las marcas chinas consiguen cada vez más espacio en los primeros puestos.
El diésel y la gasolina siguen teniendo un volumen muy superior en términos absolutos, pero la evolución es cada vez más desigual. El diésel retrocede con fuerza y la gasolina apenas crece, mientras los híbridos y, sobre todo, los coches eléctricos consiguen aumentar su presencia. El mercado todavía está lejos de ser completamente eléctrico, pero el reparto de fuerzas que existía hace apenas unos años está cambiando con rapidez.