Los coches eléctricos chinos cuestan 10.000 euros menos de fabricar que los europeos: los aranceles no bastan
Los fabricantes europeos afrontan una presión cada vez mayor por la llegada de nuevos competidores asiáticos; las diferencias de costes y velocidad de desarrollo están cambiando las reglas del mercado; un informe advierte de que las barreras comerciales no serán suficientes para recuperar la competitividad.
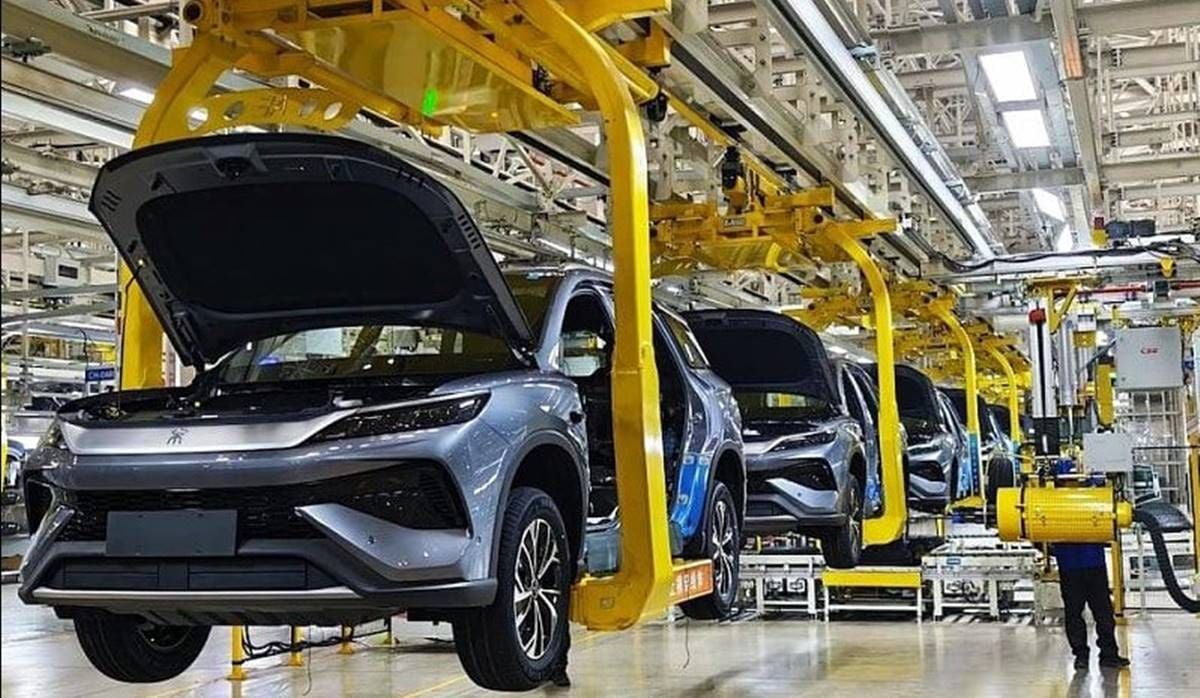
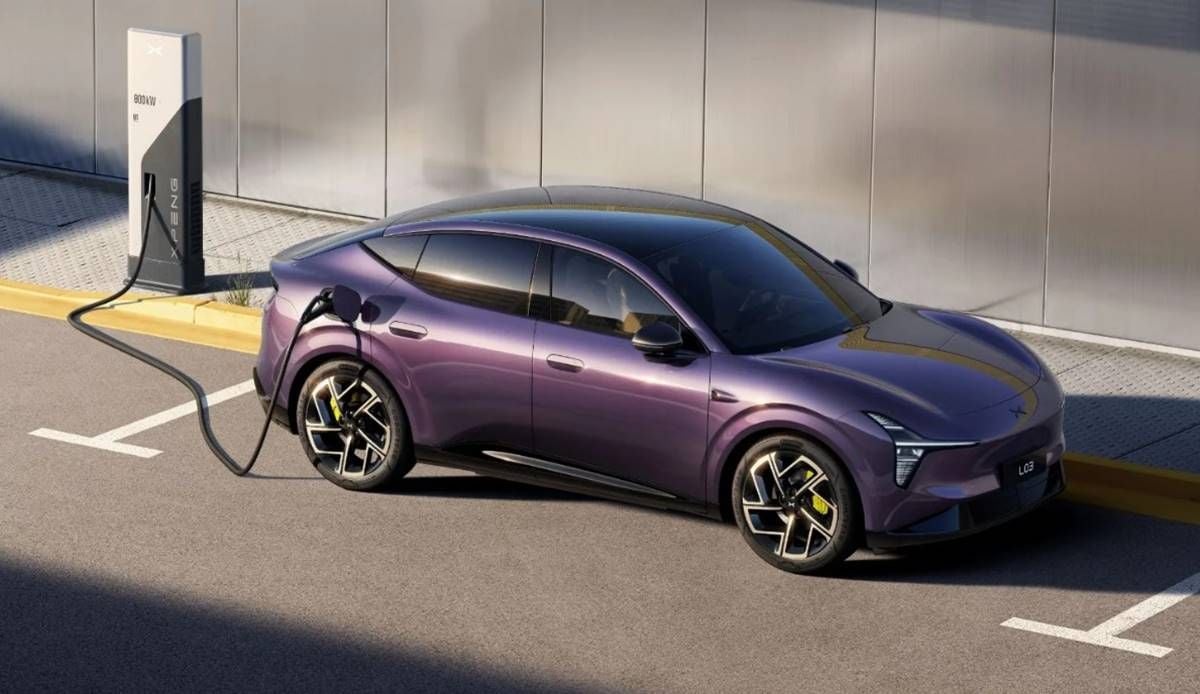
Los fabricantes europeos llevan años vagueando en su intento por dar el salto al coche eléctrico, intentando estirar lo máximo posible el chicle de la combustión, pero la competencia china está cambiando las reglas del juego a una velocidad mucho mayor de la que esperaban. Las diferencias ya no se limitan al precio de venta o a la tecnología que ofrecen los modelos de nueva generación, sino que afectan directamente a los costes de producción y a la capacidad de las marcas para renovar su gama.
La situación preocupa especialmente a una industria que necesita invertir miles de millones de euros en nuevas plataformas, baterías y sistemas electrónicos, al mismo tiempo que afronta una presión creciente sobre sus márgenes. El problema es que los fabricantes chinos cuentan con una ventaja industrial difícil de compensar, incluso aunque Europa mantenga los aranceles a los coches eléctricos importados desde China.
Según un análisis de la consultora AlixPartners, los fabricantes chinos pueden producir un coche eléctrico por unos 11.000 dólares (9.800 euros) menos que sus rivales europeos. El informe también advierte de que las marcas occidentales han perdido terreno en el mercado europeo en muy poco tiempo, mientras que los fabricantes chinos siguen ampliando su presencia con modelos más avanzados y precios mucho más competitivos.
La presión se refleja en la rentabilidad de los grupos europeos. Sus márgenes de beneficio antes de intereses, impuestos, depreciaciones y amortizaciones (EBITDA) pasaron del 13,2% en 2021 al 6,9% en 2025, según los datos de AlixPartners. Con menos margen para financiar nuevas inversiones, las compañías se encuentran ante una situación complicada: necesitan gastar más para competir, pero disponen de menos recursos para hacerlo.
el informe indica que las marcas chinas han conseguido hacerse con el 10% del volumen de ventas europeo que antes correspondía a fabricantes occidentales. Este avance también ha cambiado las expectativas de los compradores, que ahora encuentran coches con más tecnología y precios más ajustados, elevando la presión sobre las marcas tradicionales.
Los fabricantes chinos desarrollan coches en la mitad de tiempo
Una de las principales diferencias entre ambas industrias está en la velocidad de desarrollo. Mientras que los fabricantes europeos pueden necesitar hasta 60 meses para lanzar un modelo nuevo, sus competidores chinos son capaces de completar el proceso en unos 24 meses. Esta diferencia permite a las marcas asiáticas renovar su oferta con mayor rapidez y adaptar sus productos a las preferencias de los compradores.
El efecto también se aprecia en la composición de las ventas. Según el análisis de AlixPartners, los modelos lanzados durante los tres años anteriores representan menos de un tercio de las ventas de los fabricantes europeos. En cambio, en el caso de los grupos chinos, los vehículos presentados durante ese mismo periodo concentran entre el 76% y el 100% de las entregas. Esto significa que las marcas asiáticas compiten con una gama mucho más reciente, mientras que sus rivales europeos siguen dependiendo en mayor medida de modelos que llevan más tiempo en el mercado.
Para reducir esta distancia, la consultora considera que los fabricantes europeos deberían acercarse a ciclos de desarrollo de dos años, apoyándose en la inteligencia artificial para reducir costes y acelerar el lanzamiento de nuevos productos. También reclama más acuerdos tecnológicos y una transformación industrial que permita responder a la competencia sin depender exclusivamente de los aranceles.
Otra de las alternativas pasa por aprovechar la capacidad industrial que ya existe en Europa. AlixPartners calcula que 15 fábricas de montaje de automóviles funcionan por debajo del 60% de su capacidad, lo que deja margen para producir alrededor de 2,5 millones de vehículos adicionales al año. Estas instalaciones podrían convertirse en una oportunidad para los fabricantes chinos interesados en fabricar localmente y ganar presencia en el mercado europeo.
La consultora plantea, además, la necesidad de consolidar instalaciones, cerrar algunas fábricas o adaptar otras a nuevos usos. A ello suma la reducción de los costes energéticos industriales y una mayor estabilidad regulatoria en torno al coche eléctrico. Para Alexandre Marian, responsable de la división de automoción e industria de AlixPartners en Francia, Europa conserva una capacidad de ingeniería destacada, pero debe adaptarse a un escenario competitivo que ha cambiado profundamente.
Andrew Bergbaum, responsable global de la división de automoción e industria de la firma, advierte de que las marcas europeas no disponen de demasiado tiempo para actuar desde una posición financiera todavía sólida. La consultora defiende que una respuesta gradual ya no será suficiente y que los fabricantes deben acelerar la reestructuración, reforzar a sus proveedores y avanzar en acuerdos tecnológicos.
La dependencia asiática también afecta a las baterías
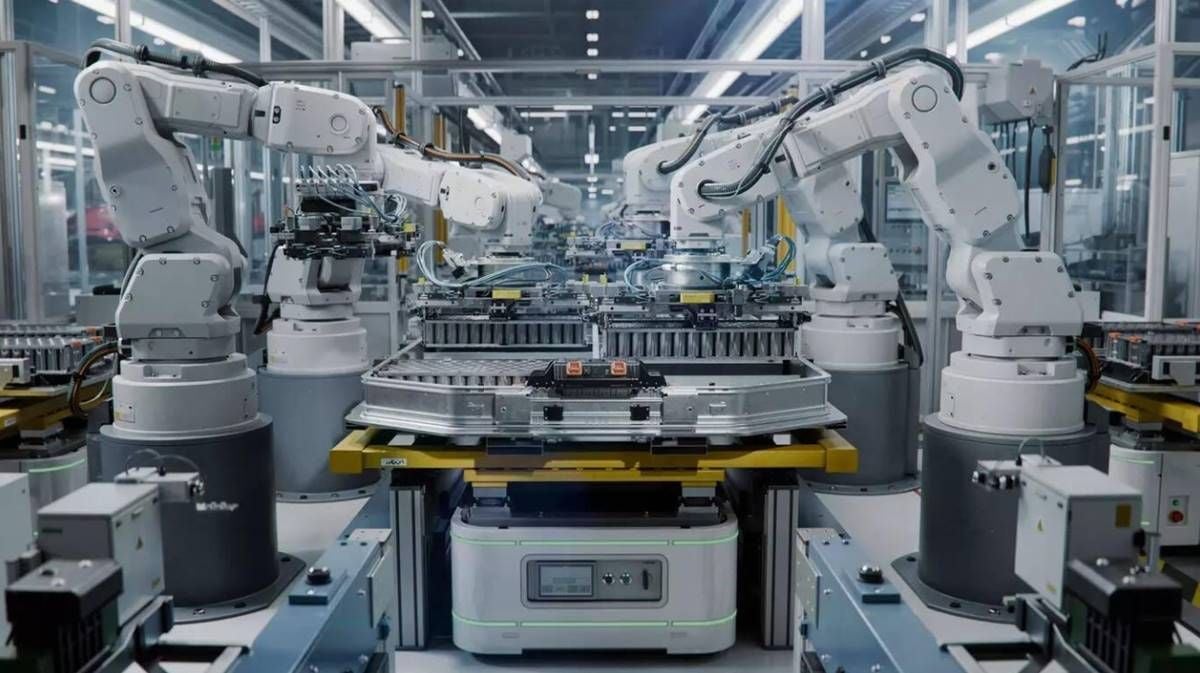
El problema no termina en el montaje de los coches. Europa también necesita reducir su dependencia de Asia en la cadena de suministro de baterías, un componente fundamental para competir en precio con los fabricantes chinos. Levantar nuevas fábricas de baterías en territorio europeo no garantiza por sí solo una industria competitiva si las materias primas procesadas y los materiales necesarios siguen llegando principalmente desde otros mercados.
AlixPartners estima que alrededor del 80% de la capacidad de refino de materiales para cátodos y de producción de materiales para baterías con calidad adecuada se encuentra fuera de Europa. Esta dependencia limita la capacidad de los fabricantes europeos para controlar los costes y asegurar el suministro de componentes esenciales para sus coches eléctricos.
La consultora considera que los incentivos industriales europeos no están resolviendo el problema con la rapidez ni con la escala necesarias. Por eso, el reto no consiste únicamente en fabricar más baterías dentro de las fronteras europeas, sino también en desarrollar una cadena de suministro capaz de competir en costes y reducir la exposición a proveedores externos.
En este escenario, los aranceles pueden encarecer los coches importados desde China, pero no eliminan las diferencias de productividad, velocidad de desarrollo y costes industriales. Marcas como Leapmotor, que comercializa en Europa modelos como el T03 con un precio de partida inferior a 20.000 euros, ilustran la presión que ejerce esta nueva generación de fabricantes sobre los segmentos más asequibles.
Europa se enfrenta, por tanto, a un problema industrial que va mucho más allá de las barreras comerciales. Para recuperar competitividad, sus fabricantes tendrán que reducir los tiempos de desarrollo, mejorar la eficiencia de sus plantas y reforzar la cadena de suministro de baterías. Sin esos cambios, los aranceles difícilmente podrán compensar por sí solos la ventaja de costes que han conseguido construir sus rivales chinos.