
Los coches eléctricos chinos pueden costar casi el doble de asegurar: ¿está pasando también en España?
Los fabricantes chinos están ganando terreno en Europa gracias a una oferta cada vez más amplia de coches eléctricos, con precios que en muchos casos ponen contra las cuerdas a las marcas tradicionales. Pero hay un aspecto que no siempre tenemos en cuenta cuando compramos un coche y que puede terminar convirtiéndose en un gasto importante a lo largo de su vida útil: el seguro.
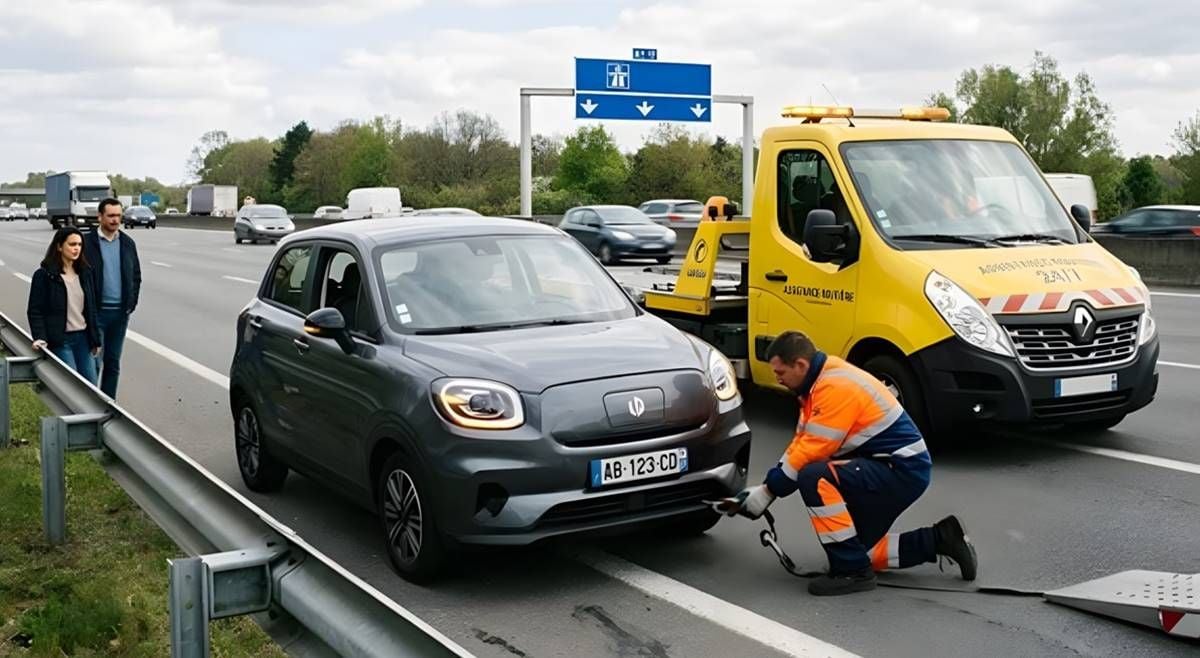
Y es que comprar un coche eléctrico chino puede resultar más económico que optar por un modelo equivalente de una marca europea, japonesa o coreana. Pero como sabemos, una cosa es el precio de compra, y otra el precio de propiedad. Algo que hay que tener en cuenta a la hora de hacer la cuentas, sobre todo cuando entra en juego la cuestión del seguro. Un nuevo estudio realizado en Alemania ha encontrado diferencias importantes entre fabricantes, hasta el punto de que algunos modelos chinos pueden llegar a costar casi el doble de asegurar.
El análisis, elaborado por el comparador alemán Verivox, ha estudiado las primas de seguros a todo riesgo de varios coches eléctricos e híbridos enchufables chinos frente a modelos similares de fabricantes tradicionales. Los resultados muestran que las diferencias pueden alcanzar el 98%, aunque también hay casos en los que los coches chinos resultan más baratos de asegurar.
Un BYD Seal U puede costar 870 euros más al año de asegurar que un Skoda Kodiaq
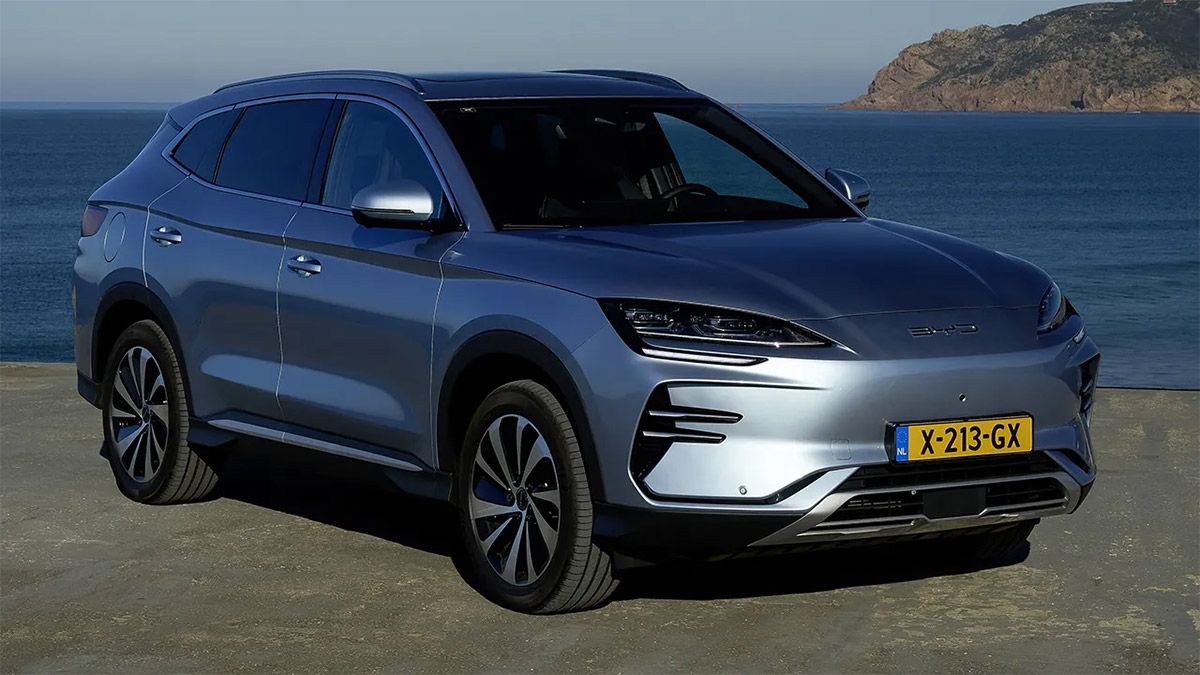
Uno de los ejemplos más llamativos del estudio es el del BYD Seal U. Para un conductor de 45 años residente en Berlín, contratar un seguro a todo riesgo para este SUV supone pagar 870 euros más al año que por un Skoda Kodiaq, una diferencia del 98%. Ambos modelos pertenecen a un segmento similar y cuentan con unas prestaciones comparables, aunque utilizan tecnologías de propulsión diferentes.
La diferencia también es considerable cuando se compara el Nio EL6 con el Tesla Model Y. En este caso, el SUV chino tiene una prima un 60% superior, lo que supone pagar 729 euros adicionales cada año. Por su parte, asegurar un Leapmotor T03 cuesta un 33% más que un Fiat 500 eléctrico, con una diferencia anual de 199 euros.
Son cantidades que pueden terminar teniendo bastante importancia en el coste total de propiedad. En el caso del BYD, mantener esa diferencia durante cinco años supondría gastar 4.350 euros más solamente en el seguro. Una cantidad suficiente para reducir de forma importante la ventaja económica que pueda ofrecer el coche chino en el momento de la compra.
Pero, ¿por qué existen estas diferencias? La explicación está principalmente en el sistema alemán de clasificación de riesgos, que asigna a cada modelo una categoría en función de su siniestralidad y de los costes asociados a sus reparaciones.
Cuando un fabricante introduce un modelo completamente nuevo, las aseguradoras todavía no disponen de suficientes datos sobre su comportamiento en accidentes, el precio de sus recambios o el tiempo necesario para completar determinadas reparaciones. Esto obliga a realizar estimaciones iniciales que pueden traducirse en categorías de riesgo más elevadas.
Es precisamente lo que está sucediendo con algunas marcas chinas, que llevan relativamente poco tiempo comercializando sus coches en Alemania. A diferencia de los fabricantes tradicionales, las aseguradoras no siempre pueden utilizar los datos históricos de generaciones anteriores o de modelos similares para calcular sus primas.
Las diferencias también aparecen en las categorías de riesgo previstas para 2027. Los coches eléctricos de BYD tienen una clasificación media de 27 en el seguro a todo riesgo, frente a 20 para Skoda. En el caso de Nio, la media alcanza 29, mientras que Tesla se sitúa en 26. Leapmotor aparece con 24 y Fiat con 22,5.
Sin embargo, hay un dato interesante que indica que esta situación podría cambiar durante los próximos años. Un análisis del centro tecnológico de Allianz señala que desde 2024 los coches chinos han mejorado su clasificación media de riesgo en 1,5 categorías, mientras que los fabricantes europeos han empeorado 0,5 categorías.
Esto significa que las diferencias se están reduciendo a medida que las aseguradoras acumulan información sobre los nuevos fabricantes. Además, el encarecimiento de los recambios y las reparaciones de las marcas tradicionales también está jugando a favor de algunos competidores chinos.
De hecho, no todos los modelos chinos son más caros de asegurar. El estudio de Verivox encontró que un Ora 03 tiene una prima a todo riesgo un 7% inferior a la de un Peugeot e-308, mientras que el Lynk & Co 01 híbrido enchufable resulta un 5% más barato de asegurar que un Hyundai Tucson.
El contexto tampoco ayuda a los conductores alemanes. Según Verivox, el precio medio de los seguros de automóvil ha aumentado un 51% respecto a 2022, principalmente por el encarecimiento de las reparaciones. Aunque las tarifas se han estabilizado recientemente, los costes de los talleres y de los componentes continúan siendo una preocupación importante para las aseguradoras.
¿Y en España? Los coches eléctricos también son más caros de asegurar
Aunque los resultados de Verivox corresponden exclusivamente a Alemania, en España encontramos una situación que comparte algunos de sus problemas. Los coches eléctricos también suelen tener primas superiores a las de los modelos de combustión, aunque todavía no existen datos suficientemente amplios que permitan confirmar que las marcas chinas son más caras de asegurar que las europeas como sucede en Alemania.
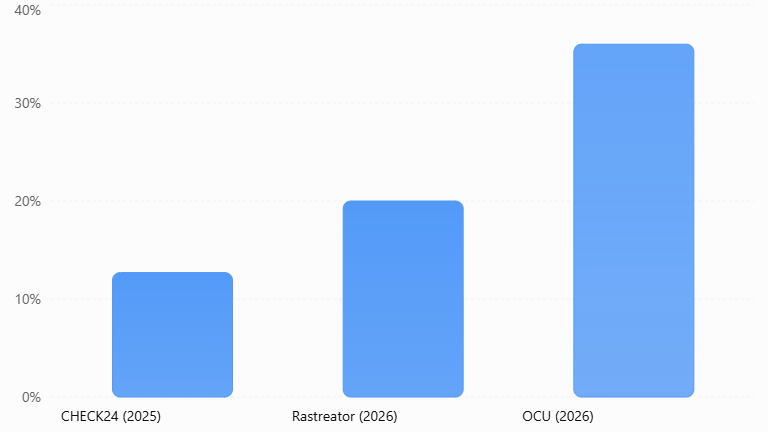
Un estudio publicado por la Organización de Consumidores y Usuarios (OCU) en mayo de 2026 encontró que asegurar un coche eléctrico a todo riesgo cuesta, de media, un 36% más que un gasolina comparable. Para realizar su análisis, la organización comparó las tarifas de nueve aseguradoras utilizando cuatro modelos: el Tesla Model 3, el BYD Seal U DM-i, el Toyota C-HR y el Hyundai Tucson.
Los resultados también dejaron al descubierto enormes diferencias entre compañías. En el caso del Tesla Model 3, las primas a todo riesgo sin franquicia oscilaron entre 544 y 2.934 euros anuales. Es decir, un mismo conductor podía encontrarse con una diferencia de casi 2.400 euros dependiendo de la aseguradora elegida.
Los datos de Rastreator apuntan en la misma dirección. Su análisis de 2026 sitúa la prima media de los coches eléctricos e híbridos en 334 euros anuales, frente a los 279 euros de los modelos de gasolina, una diferencia de aproximadamente el 20%. Aunque se trata de una comparación diferente a la realizada por la OCU, confirma que las tecnologías electrificadas pueden tener un coste superior en este apartado.
Entre las principales causas aparecen el precio de determinados recambios, la complejidad de algunas reparaciones y la necesidad de recurrir a talleres especializados. A esto se añade que los coches eléctricos incorporan componentes de elevado valor, como la batería, cuya reparación o sustitución puede encarecer considerablemente determinados siniestros.
Lo que sí parece claro es que el precio de compra no debería ser el único dato a tener en cuenta al elegir un coche eléctrico. Un modelo que resulte varios miles de euros más barato en el concesionario puede perder parte de esa ventaja si su seguro es considerablemente más caro. Por eso, antes de comprar, merece la pena solicitar presupuestos para los diferentes modelos que estemos valorando, especialmente si queremos contratar una póliza a todo riesgo.
Y hay una cuestión que puede jugar a favor de los fabricantes chinos en los próximos años. Conforme aumenten sus ventas en España, crezcan sus redes de talleres y exista más información sobre sus costes reales de reparación, las aseguradoras tendrán mejores herramientas para calcular las primas. Algo que, como demuestra la evolución del mercado alemán, podría ayudar a reducir las diferencias actuales y convertir el menor precio de compra de los coches chinos en una ventaja también durante su utilización.