
Tesla entrega 486.532 coches en el tercer trimestre y mejora sus márgenes, pero gana un 43% menos
Tesla ha visto reducido un 43% su beneficio trimestral, con ingresos estables y unas buenas entregas impulsadas por la demanda en mercados como Europa. El sistema de conducción autónoma, FSD, alcanza 1,74 millones de usuarios activos de pago, un 67% más que el pasado año.
Tesla ha cerrado el tercer trimestre de 2026 con unos resultados que muestran dos tendencias diferentes. La compañía consigue mantener su facturación y mejorar el margen bruto, pero termina ganando bastante menos. Al mismo tiempo, continúa destinando recursos a inteligencia artificial, conducción automatizada y robótica, actividades con las que espera ampliar sus fuentes de beneficios.
Los ingresos alcanzaron el equivalente a 24.965 millones de euros, prácticamente sin cambios respecto al mismo periodo de 2025. Sin embargo, el beneficio neto se quedó en unos 701 millones de euros, un 43% menos.
El negocio del automóvil sigue siendo el principal soporte de Tesla. Aportó aproximadamente 18.302 millones de euros, aunque su facturación descendió un 3% interanual. Las entregas se situaron en 486.532 unidades, un 2,1% menos que un año antes y un 1,3% más que en el segundo trimestre. El resultado superó las previsiones que apuntaban a unas 460.000 unidades.
| Indicador | Tercer trimestre de 2026 | Variación interanual |
|---|---|---|
| Ingresos totales | 24.965 millones de euros | Prácticamente estables |
| Beneficio neto atribuido | 701 millones de euros | −43% |
| Ingresos del automóvil | 18.302 millones de euros | −3% |
| Entregas | 486.532 coches | −2,1% |
| Margen bruto del grupo | 19,6% | +1,6 puntos porcentuales |
| Usuarios activos de pago del FSD | 1,74 millones | +67% |
La mejora de los márgenes merece atención. El margen bruto del grupo subió al 19,6%, mientras que el del automóvil alcanzó el 18,5%. Excluyendo los ingresos por créditos regulatorios, este último se situó en el 18,1%. Tesla obtiene así una mayor rentabilidad bruta sobre sus ingresos, pero esa mejora no llega al resultado final con la misma intensidad.
La explicación aparece en los gastos operativos, que aumentaron un 39%. El resultado operativo cayó un 56% y su margen quedó en el 2,6%. La diferencia es importante: el margen bruto no incluye todos los gastos necesarios para gestionar la compañía y desarrollar sus próximos productos.
Pese a esa presión, Tesla generó unos 1.363 millones de euros de flujo de caja libre durante el trimestre, aunque un 62% menos que un año antes. Es una referencia útil para seguir cuánto dinero deja el negocio después de las inversiones, especialmente en una etapa en la que la empresa está financiando varios proyectos a la vez.
El FSD crece un 67%, mientras Optimus y Robotaxi mantienen sus promesas
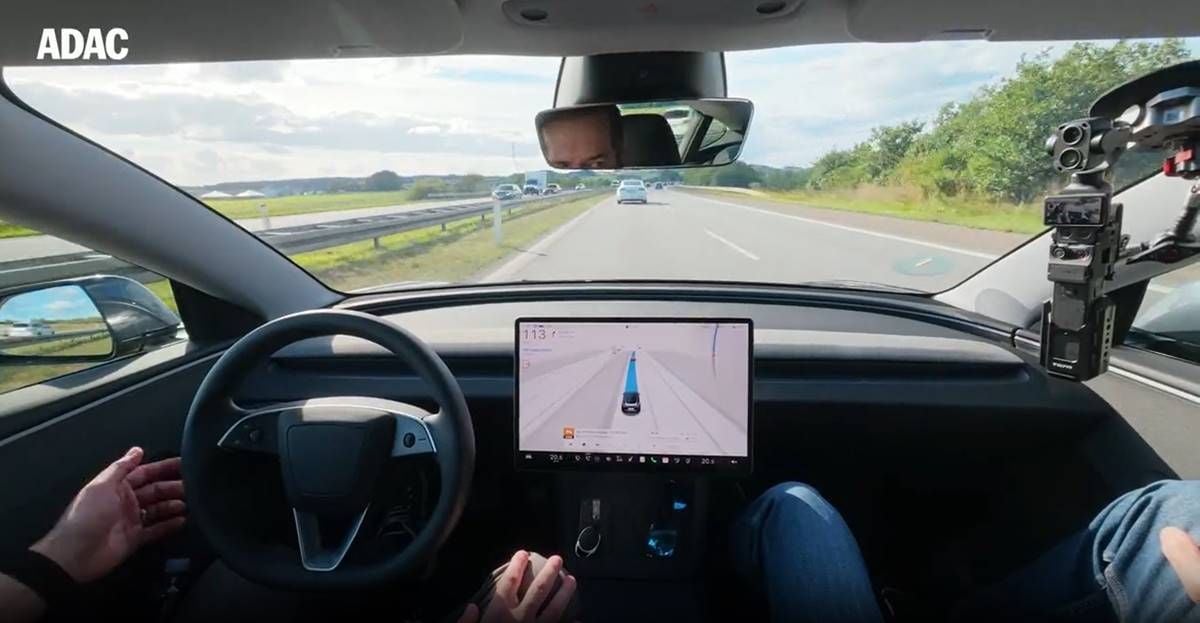
Uno de los datos más interesantes del trimestre está en el FSD. Tesla declara 1,74 millones de usuarios activos de pago, frente a 1,04 millones un año antes y 1,48 millones en el trimestre anterior. Eso supone un aumento interanual del 67% y unos 260.000 usuarios adicionales en tres meses.
Hay un matiz importante al hablar de «suscriptores»: Tesla agrupa en esta cifra a quienes pagan mensualmente y a quienes compraron el sistema mediante un pago único. Por tanto, no se puede multiplicar el total por una cuota mensual para calcular sus ingresos recurrentes. Las pruebas gratuitas quedan fuera del recuento.
La compañía también afirma que más del 75% de las nuevas entregas en Norteamérica incorporan FSD. El dato refleja su creciente peso comercial, aunque se refiere a ese mercado y a las entregas recientes, no a todos los Tesla en circulación. FSD Supervised sigue requiriendo supervisión activa del conductor.
Durante la presentación, Elon Musk volvió a defender la posición tecnológica del sistema y Tesla aseguró que continúa trabajando con las autoridades chinas para conseguir una autorización más amplia. Esa expansión podría aumentar su mercado potencial, pero depende de las aprobaciones correspondientes.
En paralelo, Optimus ha comenzado a producirse en Fremont, según la compañía. El inicio de fabricación no significa que su venta a clientes externos sea inmediata: Musk situó las primeras entregas a empresas ajenas a Tesla alrededor de finales de 2027 y reconoció que todavía queda trabajo para que el robot resuelva tareas abiertas con suficiente capacidad.
Los primeros usos se concentrarían en entornos industriales. Su llegada a los hogares quedaría para una etapa posterior, una vez que aumente la escala y madure la tecnología. Para las cuentas de Tesla, esto supone que el proyecto seguirá necesitando desarrollo antes de poder demostrar una contribución comercial relevante.
En cuanto a Robotaxi, Musk anunció la intención de iniciar el servicio en Dallas en noviembre y extender después el mismo software a otras ciudades. De nuevo, se trata del calendario planteado por el directivo, cuyo cumplimiento habrá que seguir durante los próximos meses.
La presentación también dejó un anuncio corporativo: Tesla y SpaceX han constituido comités de consejeros independientes para estudiar una posible fusión. Musk explicó que no participa en sus deliberaciones por su conflicto de interés y dejó claro que la operación no está decidida, aunque personalmente la considera una buena idea.
Los resultados muestran una empresa que mantiene su volumen de ingresos, mejora el margen bruto y amplía la base de clientes del FSD, pero gana bastante menos. El reto será convertir ese crecimiento del software y las inversiones en nuevos negocios en beneficios suficientes para compensar la presión sobre sus cuentas.
Fuente | Tesla