La situación de Volkswagen es mucho peor de lo esperado
Volkswagen presenta unas cuentas trimestrales realmente catastróficas que aumentan la presión para acelerar su reestructuración. El colapso de las ventas en mercados com China y las pérdidas de Porsche golpean al grupo en plena transformación de su oferta.

Volkswagen vuelve a presentar unas cuentas que dejan poco espacio para el optimismo. El grupo alemán afronta una combinación especialmente complicada: problemas en China, presión sobre los precios y una reestructuración que golpea sus resultados mientras intenta recuperar competitividad. La situación es seria, pero para entender su alcance conviene separar el deterioro del negocio de los ajustes contables que han disparado las pérdidas.
El grupo cerró el tercer trimestre de 2026 con unas pérdidas operativas de 5.860 millones de euros, frente a los 1.299 millones del mismo periodo del año anterior. El resultado es bastante peor de lo esperado: los analistas calculaban unas pérdidas de aproximadamente 2.600 millones. La facturación tampoco acompañó, con una caída del 6,3%, hasta los 75.277 millones de euros.
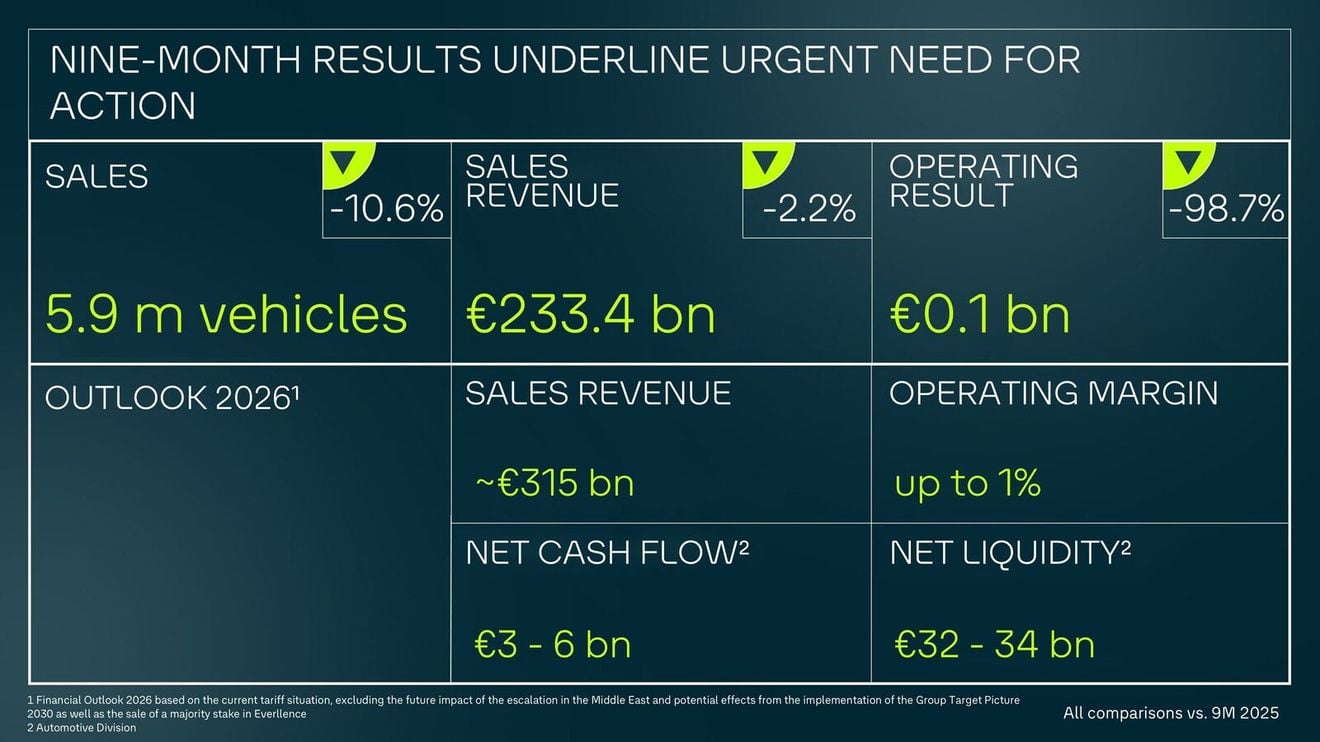
El golpe trimestral prácticamente se ha llevado por delante el beneficio operativo acumulado durante el resto del ejercicio. Entre enero y septiembre, este quedó reducido a 71 millones de euros, un 98,7% menos que un año antes. Si miramos el resultado después de impuestos, el balance de esos nueve meses ya está claramente en negativo: pérdidas de 2.720 millones, frente a los 3.405 millones de beneficio del ejercicio anterior.
Buena parte del desplome responde a 8.700 millones de euros en partidas extraordinarias, de los que 7.800 millones se concentraron en el tercer trimestre. Destaca un deterioro contable de 6.400 millones asociado al fondo de comercio de Porsche, además de ajustes sobre activos en China y gastos relacionados con la venta prevista de Volkswagen Osnabrück. No todo ese impacto supone una salida inmediata de dinero, aunque sí refleja una revisión a la baja del valor de determinados negocios.
Ahora bien, eliminar esos extraordinarios tampoco deja unas cuentas especialmente cómodas. El margen operativo ajustado de los nueve primeros meses se sitúa en el 3,8%, una rentabilidad que el propio director financiero, Arno Antlitz, considera insuficiente para seguir invirtiendo con fuerza. Volkswagen necesita financiar nuevos productos y tecnología al mismo tiempo que trata de reducir una estructura de costes que pesa cada vez más.
China pasa de aportar beneficios a aumentar la presión
Durante años, China fue uno de los grandes apoyos económicos del grupo. Ahora, la competencia local, la lenta expansión de su gama eléctrica y el deterioro del mercado han cambiado el panorama. La participación de Volkswagen en el resultado operativo de sus empresas conjuntas chinas arrojó 113 millones de euros de pérdidas hasta septiembre, frente a los 744 millones de beneficio de un año antes.
El problema tampoco se limita al mercado chino. Los expertos señalan también los aranceles estadounidenses y una competencia cada vez más intensa en Europa como otros factores que reducen la rentabilidad. Volkswagen tiene que defender sus ventas y ajustar precios mientras transforma su oferta, una combinación que deja menos margen para absorber errores o retrasos.
En ese contexto aparece una paradoja interesante para la transición eléctrica. Según el grupo, los coches eléctricos representan el 40% de su cartera de pedidos en Europa, pero actualmente dejan menos beneficio que los modelos de combustión. La demanda está ahí; el reto consiste en fabricar y vender esos coches con una rentabilidad suficiente. Confundir ambas cuestiones llevaría a un diagnóstico equivocado del problema.
La respuesta de Oliver Blume pasa por una reorganización profunda. Reuters ha informado de un plan de reducción de 100.000 puestos de trabajo en el conjunto del grupo y el posible cierre de hasta cuatro fábricas alemanas. Son medidas que encuentran una fuerte oposición sindical y cuya aplicación puede abrir un conflicto laboral de gran alcance. Los posibles cierres no deben darse por ejecutados.
La compañía también quiere simplificar su gama, reducir gastos generales y mejorar la eficiencia industrial. Para el conjunto de 2026, mantiene una previsión de margen operativo de hasta el 1%, muy lejos del objetivo inicial de entre el 4% y el 5,5%. Con una rentabilidad tan estrecha, cualquier nuevo contratiempo puede tener un efecto considerable sobre el cierre del ejercicio.
Volkswagen sigue confiando en su reestructuración y en alianzas como la de Xpeng para recuperar terreno. Pero reducir costes, por sí solo, no garantiza que los compradores vuelvan. El grupo necesita convertir esa transformación en coches competitivos por precio, tecnología y eficiencia. Y hacerlo mientras el mercado sigue avanzando y sus rivales no esperan.
Y todo a las puertas de una expansión de los grupos chinos en Europa, que siguen extendiendo sus redes comerciales, e incluso ampliando su capacidad de producción dentro de la UE, lo que limita el impacto de posibles barreras comerciales a la desesperada que impulse Alemania para frenar la hemorragia.