El mercado chino cae con fuerza y Europa se convierte en la solución para sus fabricantes
Las ventas internas de coches en China están cayendo con fuerza en medio de un escenario de competencia brutal. Esto deja al descubierto el exceso de capacidad industrial donde los fabricantes del gigante asiático buscan compradores en el extranjero, con Europa como principal objetivo.

China nos tiene acostumbrados a un ritmo de novedades difícil de seguir. Ya lo hemos repasado varias veces aquí, e incluso el director ejecutivo de CATL avisó del riesgo de un crecimiento en cuanto a novedades y renovaciones que supone saltarse alguna fase de verificación y control. Pero detrás de esa situación hay otra realidad bastante menos brillante: sobran fábricas, abundan las marcas y faltan compradores para sostenerlas a todas.
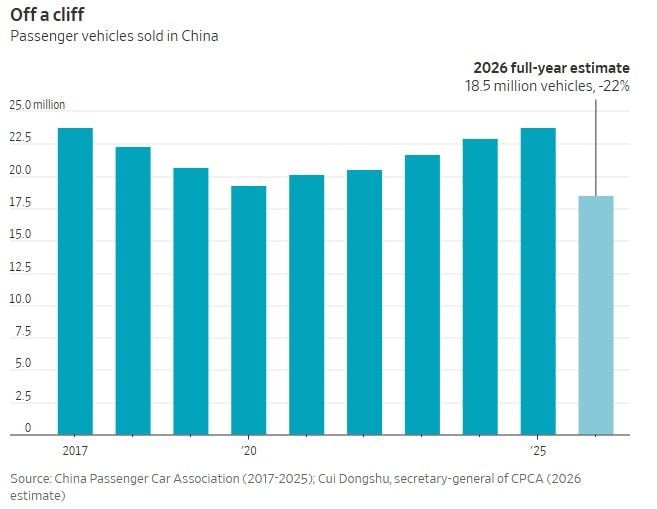
Un reportaje de The Wall Street Journal pone cifras a ese desequilibrio. Las compras de turismos en el mercado chino habrían caído alrededor de un 22% hasta septiembre. Además, Cui Dongshu, secretario general de la asociación de turismos CPCA, prevé cerrar 2026 con unos 18,5 millones de unidades, frente a los 23,7 millones del año anterior.
El caso de la marca Skyworth permite entender hasta qué punto se han separado las expectativas de la realidad. En 2021, la compañía presumía de una planta capaz de fabricar 100.000 coches al año. Sin embargo sus ventas en China durante los nueve primeros meses de este año se quedaron en apenas 660 unidades. Esa cifra no permite calcular la utilización de su fábrica, porque faltan las exportaciones y otros posibles destinos de la producción, pero retrata su escasa presencia comercial en casa.
Y, aun así, la empresa sigue adelante. El reportaje describe concesionarios vacíos, establecimientos que ya habían cerrado y una página web que continúa mostrando nuevos modelos y ofertas de empleo, y con detalles como una cuenta en Twitter o Youtube que no existen. Una administración local de Nanjing participa en el fabricante de sus turismos eléctricos. Aquí aparece una de las claves del problema: cerrar una marca significa también reconocer que una apuesta industrial, respaldada con recursos públicos, no ha funcionado.
Demasiadas marcas y fábricas difíciles de cerrar
Durante años, numerosas ciudades chinas aspiraron a convertirse en grandes centros del coche eléctrico. Para atraer fabricantes facilitaron inversiones, instalaciones, financiación e incentivos. El resultado fue un ecosistema industrial capaz de avanzar a enorme velocidad, pero también una proliferación de proyectos que dependían de que la demanda siguiera creciendo. Según AlixPartners, a finales de 2025 había 143 marcas chinas de coches eléctricos con al menos un producto a la venta.
El rescate de NIO por parte de Hefei, en 2020, se convirtió en una referencia para este modelo. Una ciudad podía ayudar a una compañía en dificultades y, a cambio, atraer fábricas, proveedores y empleo especializado. El problema llega cuando muchas administraciones intentan repetir la misma jugada y todas confían en que su fabricante será uno de los supervivientes. No todos los proyectos pueden convertirse en el próximo gran grupo del automóvil.
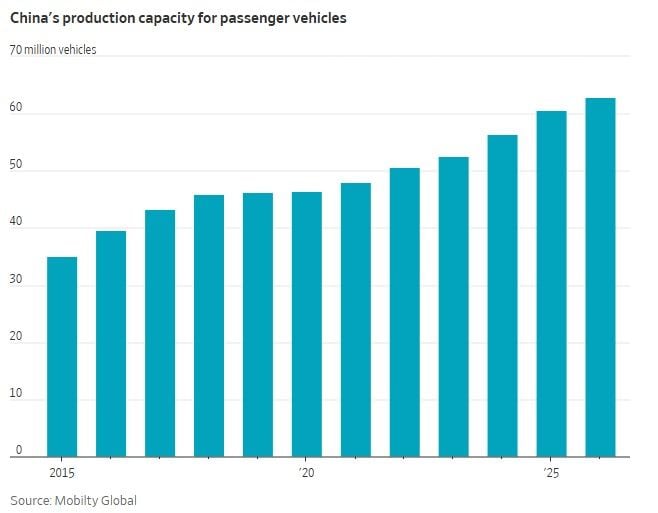
Según los datos de Mobility Global recogidos por The Wall Street Journal, China dispone este año de capacidad para fabricar alrededor de 63 millones de vehículos ligeros. Es una magnitud muy superior a la demanda interna prevista, aunque esa capacidad incluye producción destinada a exportación y no se limita a turismos eléctricos.
Además, parte del exceso está en las instalaciones dedicadas a coches de combustión. La transición hacia los eléctricos y los híbridos enchufables deja líneas antiguas con menos trabajo mientras se levantan otras nuevas. Que estas dos tecnologías enchufables representen aproximadamente dos tercios de las ventas de septiembre, según el reportaje, no evita la contracción del conjunto del mercado. Ganar cuota dentro de un mercado que cae tampoco garantiza que aumenten las ventas de cada fabricante.
Para las autoridades locales, permitir un cierre tiene un coste inmediato: puestos de trabajo, recaudación y actividad de proveedores. Mantener la empresa viva puede aplazar ese golpe, aunque también prolonga la competencia entre fabricantes que necesitan vender a cualquier precio. De ahí la dificultad de ordenar el sector: lo que puede tener sentido para el conjunto del país resulta mucho más complicado cuando la fábrica que debe cerrar está en tu ciudad.
La presión del mercado chino se traslada a Europa
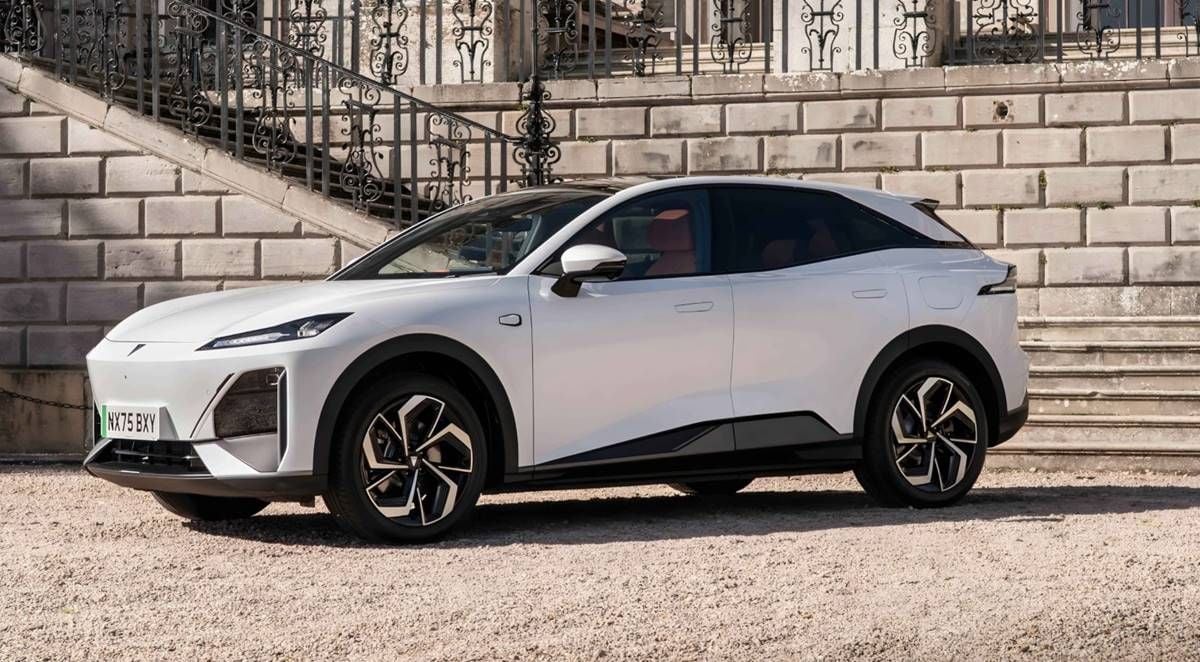
Los fabricantes tienen dos vías evidentes para buscar compradores: bajar precios en casa o vender más fuera. La primera lleva tiempo desgastando las cuentas. Según AlixPartners, los precios de los coches en China han descendido casi una quinta parte desde comienzos de 2023. El margen de beneficio del sector se situó en el 3,6% durante los ocho primeros meses de 2026, de acuerdo con los datos de la CPCA citados por el diario.
La segunda vía explica por qué Europa tiene tanto peso en sus planes. Las exportaciones permiten ampliar la clientela y aprovechar mejor las inversiones industriales, aunque requieren redes comerciales, servicio técnico y adaptación a cada mercado. Para los grupos europeos, la presión llega por partida doble: venden menos en China y encuentran una competencia creciente en los países donde tradicionalmente obtenían buena parte de sus beneficios.
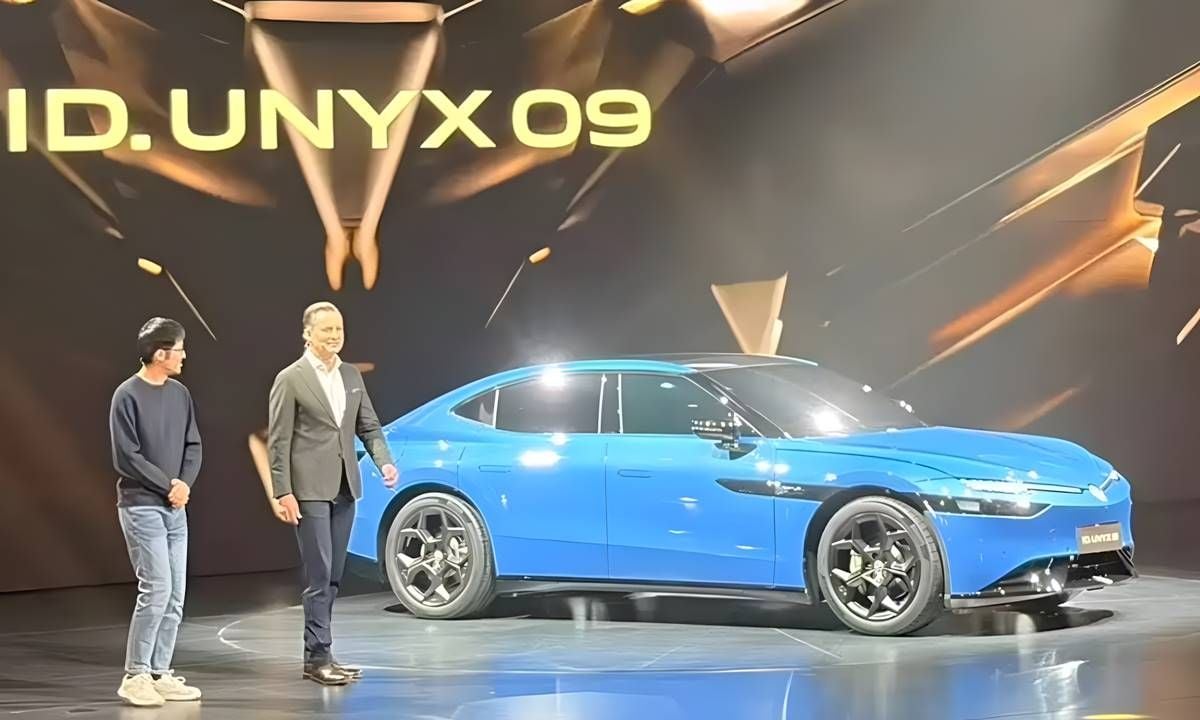
Volkswagen es uno de los ejemplos más claros. Según el reportaje, el grupo y sus socios ya han cerrado tres fábricas en China, reduciendo su capacidad de unos cinco millones a aproximadamente cuatro millones de coches anuales. Ahora busca recortar otro medio millón. Al mismo tiempo, invierte en nuevos desarrollos eléctricos para recuperar terreno. Retirarse de China supondría renunciar a un mercado fundamental; quedarse exige gastar más mientras se ajusta la estructura anterior.
Reducir toda esta competencia a salarios bajos o ayudas públicas, sin embargo, deja fuera una parte importante de la historia. Las inversiones también han creado conocimiento industrial, cadenas de suministro y productos competitivos. El avance tecnológico es real. Lo que está en cuestión es cuántas empresas pueden rentabilizarlo cuando lanzan modelos continuamente, los precios bajan y la demanda no acompaña.
Pekín ha pedido moderar la competencia destructiva en precios y acelerar los pagos a proveedores, pero esas medidas conviven con el interés local por mantener las fábricas abiertas. Para 2027, Cui Dongshu contempla una recuperación central de apenas el 2%, según Reuters. Un repunte modesto que difícilmente resolverá por sí solo todos los desequilibrios acumulados.
Opinión
Las malas noticias son para los grupos europeos, que verán como la actual competencia china se queda en poco comparado con los que se avecina. El exceso de capacidad de producción, y la caída de demanda, provocará que cada vez más marcas busquen aliviar su stock vendiendo coches en Europa, aunque sea a pérdidas, todo con tal de salvar su producción local.
En el otro lado de la balanza están los consumidores, que verán como más competencia hará que haya mejores ofertas y precios más bajos. Pero también hará más importante que nunca saber quién está detrás del coche, qué red de talleres tiene y cómo responderá durante los próximos años. Porque fabricar un modelo atractivo y de precio competitivo es fácil, lo difícil viene cuando el cliente necesita acudir al servicio de postventa, y no sufra meses de espera o costes astronómicos.